Ces dernières années, l’industrie du cuivre est devenue de plus en plus dépendante d’un réactif qu’aucun stock gouvernemental ni aucune liste de minéraux critiques ne reconnaissent. Plus de 15 % du cuivre nouvellement extrait dans le monde est désormais récupéré en le dissolvant du minerai avec de l'acide sulfurique, et les événements de 2026 ont révélé à quel point ce processus est peu résilient.
Capstone Copper a annoncé le 29 octobre que sa mine de Mantoverde au Chili avait produit 3 429 tonnes de cathode de cuivre au troisième trimestre, contre 8 550 tonnes un an plus tôt, après que le traitement du minerai à forte intensité acide ne soit plus rentable aux prix de l'acide en vigueur. La société a estimé son déficit à 5 000 à 8 000 tonnes, un chiffre modeste en termes mondiaux mais un exemple clair d'une entreprise réduisant sa production de cuivre parce que l'acide était devenu trop cher.
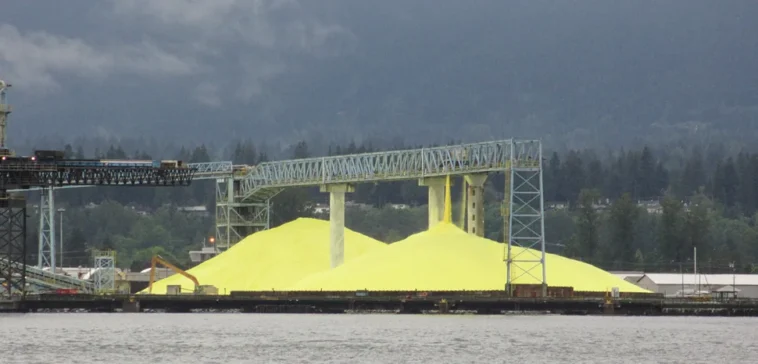
Le soufre est un sous-produit du traitement du pétrole et du gaz, et l’acide sulfurique est un sous-produit de la fusion des métaux, ce qui signifie qu’aucune des deux offres ne réagit au prix de la même manière que le fait un produit extrait.
Lorsque le détroit d’Ormuz a été fermé en février 2026 et que la Chine a interrompu ses exportations d’acide à partir de mai, les mines qui dépendent de l’acide n’avaient ni tampon, ni réserve stratégique, ni moyen rapide de garantir un approvisionnement alternatif. L’Agence internationale de l’énergie (AIE) a averti en juillet que « les contraintes sur la disponibilité de l’acide sulfurique posent un risque important pour la production de SxEW ». Ce qui a pris forme est un marché dans lequel l’acide décide quel cuivre sera produit, mais pas encore dans quelle quantité.
Le processus, connu sous le nom de SX-EW, empile le minerai concassé en tas, fait couler de l'acide sulfurique pour dissoudre le cuivre et récupère le métal sous forme de feuilles finies à la mine. Aucune fonderie n’est impliquée, ce qui maintient les coûts à un niveau bas mais laisse la mine dépendante de l’acide acheté.
Le rapport Global Critical Minerals Outlook 2026 de l'AIE attribue plus de 15 % du cuivre primaire mondial à cette route, dont environ 1,5 million de tonnes par an en République démocratique du Congo et environ 1,2 million de tonnes au Chili. Le Chili produit trop peu d’acide et en a importé environ 4 millions de tonnes en 2025, dont 37 % de Chine.
Le cuivre ainsi récupéré représente environ un cinquième des exportations chiliennes. Andrés González de Plusmining estime que l'acide peut représenter jusqu'à un tiers des coûts d'exploitation de ces mines, de sorte que les prix de l'acide se répercutent directement sur les coûts du cuivre.
Deux chocs d’offre sont survenus en trois mois. Le Moyen-Orient expédie environ 45 pour cent du soufre maritime, la matière première de l’acide, et la fermeture d’Ormuz en février a interrompu une grande partie de ce flux. Puis, comme indiqué le 10 avril, les fonderies chinoises ont reçu pour instruction de suspendre les exportations de l'acide qu'elles produisent comme sous-produit, à partir de mai. Cela élimine les quelque 3,33 millions de tonnes que la Chine avait vendues à l’étranger entre mai et décembre 2025.
Le contrat de soufre de QatarEnergy s'élevait à 400 dollars la tonne en novembre 2025. Le prix de l'ADNOC en juin 2026, de 860 dollars la tonne, a battu le record de 2008 et son prix de juillet a atteint 1 000 dollars. En octobre, les contrats du Golfe étaient tombés entre 820 et 890 dollars la tonne, soit plus du double de leur niveau d'un an plus tôt.
Une lacune qui manque aux listes de minéraux critiques
La hausse des prix n’a pas entraîné une augmentation de l’offre, puisque personne n’extrait le soufre pour le plaisir. Les exportations américaines de soufre ont atteint 1,65 million de tonnes, d'une valeur d'environ 1,04 milliard de dollars au cours des sept premiers mois de 2026, contre 1,05 million de tonnes, d'une valeur de 221 millions de dollars un an plus tôt. Mosaic, le producteur d’engrais, a fermé une mine de phosphate de Floride faute de soufre, de sorte que le soufre américain quitte le pays à des prix record tandis que la production américaine d’engrais diminue.
La Chine a utilisé son acide comme outil politique. Pékin a importé 3,06 millions de tonnes de soufre au cours des neuf premiers mois de 2026, et ses exportations d'acide en septembre étaient inférieures de 92 % à celles d'un an plus tôt. Pékin a également montré qu’il pouvait rouvrir l’approvisionnement à volonté. Une cargaison de 32 000 tonnes a quitté Nanjing pour le Chili début septembre, la première depuis l'arrêt, et les douanes chinoises ont enregistré 33 873 tonnes d'exportations d'acide ce mois-là, le Chili étant la principale destination.
Ormuz n’est ni entièrement ouverte ni entièrement fermée. Les données de suivi des navires n'ont enregistré que deux transits le 25 octobre, contre une moyenne d'environ 85 par jour avant la crise. Le soufre est une cargaison volumineuse et bon marché, il se trouve donc au fond de la file d’attente pour le passage sous escorte.
La liste finale des minéraux critiques des États-Unis pour 2025 comprend le cuivre, le phosphate et la potasse, mais pas le soufre, et la loi sur les matières premières critiques de l'UE répertorie la roche phosphatée et le phosphore, mais pas le soufre. Les deux listes évaluent la concentration de l'offre d'un minéral, un test de soufre réussi car de nombreux pays le produisent comme sous-produit. Sa véritable faiblesse réside dans les voies maritimes et les interdictions d’exportation.
Le choc a divisé les producteurs de cuivre entre ceux qui fabriquent leur propre acide et ceux qui l’achètent. Codelco, la société minière d'État du Chili, gère ses propres fonderies et a été décrite lors de la semaine de l'industrie CESCO en avril comme étant consommatrice d'acide, ce qui signifie qu'elle en a plus que ce dont elle a besoin. Antofagasta a conclu des contrats d'acide à prix fixe fin 2025 et a augmenté sa production du troisième trimestre de 7 pour cent à 151 900 tonnes par rapport au trimestre précédent.
Capstone, en revanche, a payé en moyenne 196 dollars la tonne d'acide au premier trimestre, avec seulement 55 % de ses besoins restants pour 2026 bloqués à des prix fixes, et a fini par réduire sa production. Les prix élevés de l'acide ont même empêché les fonderies de fonctionner à perte, selon les participants de CESCO, parce que leurs sous-produits, l'acide et les métaux précieux, étaient devenus très précieux.

Florence Copper, en Arizona, avait un prix d'acide fixe pour 2026, et son propriétaire s'attend désormais à des prix d'acide plus élevés l'année prochaine. Le projet d'augmentation de la pyrite de Mantoverde de Capstone, qui génère de l'acide à l'intérieur des tas à partir de la propre pyrite de la mine, est conçu pour réduire les achats d'acide de lixiviation en tas d'environ 20 pour cent, soit 90 000 tonnes par an.
Rien de tout cela n’a entraîné une pénurie mondiale de cuivre. Le 14 octobre, l'International Copper Study Group (ICSG) prévoyait un excédent de 104 000 tonnes de cuivre affiné en 2026 et de 368 000 tonnes en 2027. Le communiqué du troisième trimestre de Teck citait des statistiques gouvernementales montrant que la production du Chili en août était à son plus bas niveau depuis 2011, que Teck attribuait en partie aux conditions météorologiques liées à El Niño. Le choc a fait augmenter le coût de production du cuivre sans pour autant plonger le monde dans le déficit.
Mettre l'acide sur les listes de minéraux critiques
Les producteurs du Golfe publient leurs prix contractuels de décembre à la fin du mois, et une nouvelle baisse confirmerait que le pic estival est passé. L'arrêt des exportations chinoises d'acide est indiqué comme expirant le 31 décembre dans le dossier Global Trade Alert, bien que Pékin n'ait publié aucun calendrier, et le résultat le plus probable, proposé à titre de projection, est que les quotas remplacent l'interdiction pure et simple. Les contrats d'acide chilien pour 2027 sont en cours de négociation ce trimestre, et les prévisions de janvier de Capstone et d'Antofagasta montreront le coût des nouvelles conditions.
La mise à jour d'avril 2027 de l'ICSG montrera si les réductions de production se sont généralisées, et le décompte quotidien des transits d'Ormuz reste la mesure du risque de transport.
Les gouvernements ont appris à stocker du pétrole, des céréales et, plus récemment, du cuivre lui-même, mais aucun n'a jugé bon de stocker l'acide qui produit plus de 15 pour cent du cuivre mondial. Si les listes de minéraux critiques ne sont pas étendues aux produits chimiques qui libèrent ces minéraux, les leçons de 2026 seront absorbées comme un coût ponctuel plutôt que inscrites dans la politique.