L’Afrique de l’Ouest est devenue ces dernières années le centre d’une vague de projets de raffinage de l’or soutenus par l’État, alors que les gouvernements de Guinée, du Burkina Faso et du Mali cherchent à valoriser davantage une matière première qui a toujours quitté la région sous sa forme brute.
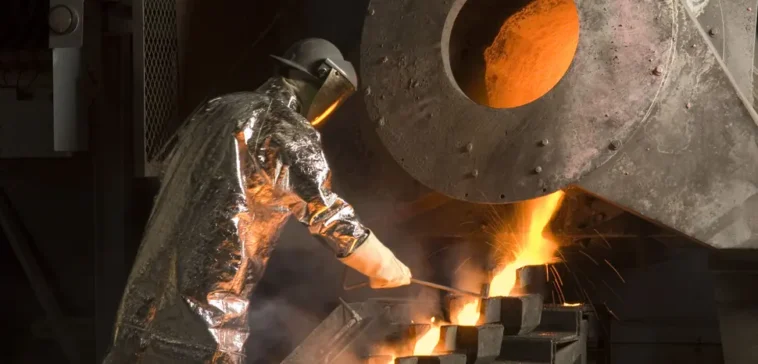
Le 1er novembre, le président guinéen Mamadi Doumbouya a inauguré la raffinerie d'or Nimba à Conakry, une installation d'une capacité nominale annoncée de 733 tonnes par an dans un pays qui en produisait environ 70 tonnes en 2025.
Cinq semaines plus tôt, Ibrahim Traoré, le chef militaire du Burkina Faso, avait inauguré la raffinerie RAFFINOR-BF d'une capacité de 164 tonnes contre une production nationale de 94 tonnes. La raffinerie d'État du Mali, dans laquelle le groupe russe Yadran détient une participation de 38 %, devrait suivre fin 2026, un rapport pointant vers 2027, et vise un objectif de 200 tonnes.
Ensemble, les trois usines revendiquent une capacité annuelle de plus de 1 000 tonnes dans des pays qui exploitent collectivement moins de 250 tonnes. Une telle capacité n’est viable que si chaque raffinerie peut extraire de l’or des États voisins, y compris les volumes artisanaux et de contrebande qui quittent actuellement la région via Dubaï.
Rand Refinery, en Afrique du Sud, reste le seul raffineur africain figurant sur la liste Good Delivery de la London Bullion Market Association (LBMA). Les lingots de Conakry, Ouagadougou ou Bamako ne peuvent donc pas s'installer à Londres ou à Zurich sans être à nouveau raffinés. Les lingots souverains doivent plutôt trouver des acheteurs à Dubaï, à Hong Kong ou dans les coffres des banques centrales, les mêmes canaux par lesquels la Russie commercialise son or depuis 2022.
Interdiction de la Guinée, partenaire russe du Mali, avance du Ghana
En Guinée, un décret publié le 3 juillet a interdit l'exportation de l'or brut, une période de transition de 90 jours a couru jusqu'à début octobre et les premiers lingots raffinés à l'intérieur du pays ont été expédiés le 9 octobre.
Selon Bouna Sylla, ministre des Mines de Guinée, le pays a produit environ 70 tonnes en 2025. Seules 20 tonnes provenaient de mines industrielles et environ 50 tonnes de petites exploitations minières. Oumar Totiya Barry, directeur de l'Observatoire guinéen des mines et des métaux, affirme qu'une grande partie de l'or artisanal échappe au contrôle officiel et passe par les pays voisins comme le Mali avant d'être exporté. Une raffinerie construite pour 733 tonnes par an dépend donc d'un or que l'État n'a jamais contrôlé.
La raffinerie malienne SOROMA-SA a démarré ses travaux en juin 2025 avec un capital social de 600 millions de francs CFA (environ 1 million de dollars), réparti à 62 pour cent entre l'État et 38 pour cent à Yadran. La production industrielle d'or du Mali a chuté d'environ 23 pour cent en 2025, à 42,2 tonnes, lors du conflit entre l'État et Barrick. Le Burkina Faso prévoit d'étendre la capacité de RAFFINOR-BF à 515 tonnes.
Figure 1. Production d’or industriel du Mali, tonnes. Source : Reuters via MINING.COM.
Le Ghana, le plus grand producteur d'Afrique, possède le système le plus développé. Le Ghana Gold Board (GoldBod), créé en avril 2025, est le seul organisme autorisé à acheter et exporter de l’or auprès des petits mineurs. Il a déclaré 85,4 tonnes de ces exportations, d'une valeur de 11,6 milliards de dollars, entre le 1er janvier et le 20 octobre 2026, soit plus que les 76 tonnes expédiées par les grandes sociétés minières. En octobre, 94,6 pour cent de l’or acheté par GoldBod a été raffiné au Ghana.

Figure 2. Exportations d'or à petite échelle du Ghana, en tonnes. Source : GoldBod via Rio Times.
Une enquête SWISSAID rapportée par Ecofin a révélé que 79 pour cent des relations de raffinage des mines africaines passent par la Suisse, l'Afrique du Sud ou l'Inde, et le World Gold Council a exhorté en octobre les sociétés minières à nommer le raffineur de chaque mine.
Trop de raffineries, trop peu d’or
Les trois nouvelles raffineries courent après le même or. La Guinée ambitionne ouvertement d’extraire l’or de toute la région et de devenir une plaque tournante, tandis que le Burkina Faso et le Mali, tous deux membres de l’Alliance des États du Sahel (AES) aux côtés du Niger, construisent des usines destinées aux mêmes flux à petite échelle. Il n’existe aucun plan conjoint AES et le Niger développe sa propre raffinerie. Affiner la souveraineté d’un pays signifie que l’or quitte un autre, ce qui s’accorde mal avec la politique du bloc.

Figure 3. Capacité par rapport à la production de 2025, en tonnes (industriel du Mali uniquement). Sources : Présidence guinéenne, Ministère guinéen des Mines, Fasocheck, Reuters.
Le rôle de la Russie est plus restreint qu’on ne le pense souvent. La participation de 38 pour cent de Yadran dans SOROMA-SA, détenue avec ses partenaires, est la seule participation russe directe dans l'une des nouvelles usines. À Nimba, les partenaires signalés étaient des investisseurs émiratis et mauritaniens, et Morissanda Kouyaté, le ministre guinéen des Affaires étrangères, a déclaré en juin que l'usine était une initiative privée plutôt qu'un actif de l'État, bien que Reuters ait fait état d'un partenariat public-privé de 30 millions de dollars. Quoi qu’il en soit, l’argent vient du Golfe au moins autant que de Moscou.
Là où la Russie compte, c’est dans la question de savoir qui achète les barres. Hong Kong a importé 92,1 tonnes d'or russe en 2025, soit une hausse de 42 %, et un décompte évalue les sept premiers mois de 2026 à environ 100 tonnes. Les lingots sahéliens font face aux mêmes acheteurs, et chaque tonne raffinée à Bamako ou Conakry agrandit ce marché parallèle.
Les mineurs occidentaux ne sont pas non plus chassés. Barrick et le Mali ont conclu un accord le 24 novembre 2025, Bloomberg faisant état d'un paiement de 244 milliards de francs CFA (environ 430 millions de dollars) et du retrait de la demande d'arbitrage de Barrick. Le Mali a renouvelé le permis de Loulo pour dix ans en février 2026 et la production industrielle a augmenté d'environ 30 % au premier semestre 2026. Les raffineries sont construites aux côtés des opérateurs occidentaux et non à leur place.
Rester en dehors du système londonien a un prix. Une barre provenant d'un raffineur sans accréditation LBMA ne peut pas être vendue à Londres sans être testée et raffinée à nouveau, de sorte que les frais de raffinage restent en Afrique tandis que la prime pour un timbre de confiance est collectée en Suisse ou à Dubaï. Royal Ghana Gold, ouverte en août 2024 avec une capacité de 400 kilogrammes par jour, est en demande d'accréditation, mais aucune usine ouest-africaine ne l'a obtenue.
Les banques centrales offrent une solution, puisqu’elles n’ont pas besoin du cachet de Londres. La Guinée a ouvert des négociations avec les sociétés minières le 1er octobre sur des achats par la banque centrale, payés en francs guinéens, jusqu'à 30 pour cent de la production industrielle, et le Ghana mène un programme similaire pour renforcer ses réserves. Cela donne aux nouvelles raffineries un acheteur que Londres ne peut refuser.
Le flou sur la propriété reste le plus grand obstacle à l’accréditation. Chez Royal Ghana Gold, un groupe de réflexion ghanéen, IMANI Africa, a interrogé le propriétaire présumé de 80 pour cent, Rosy Royal Minerals of India, et les rapports diffèrent sur l'agence d'État qui détient les 20 pour cent restants. Un raffineur qui ne peut pas dire clairement à qui il appartient ne passera pas les contrôles de Londres.
Les résultats du Ghana suggèrent que la voie formelle peut fonctionner. Depuis le 1er août, les deux raffineries locales du Ghana ont traité 18,7 tonnes d'or artisanal, soit environ les trois quarts de tout ce qu'elles ont raffiné cette année, et le pays vise la fin des exportations de minerais bruts d'ici 2030. La question ouverte pour la Guinée, le Burkina Faso et le Mali est de savoir si les usines construites pour plusieurs fois leur production nationale peuvent fonctionner à perte jusqu'à l'arrivée de l'or de leurs voisins.
Que regarder : les premières figures de Nimba et un timbre de Londres
Le SOROMA-SA au Mali devrait être achevé en décembre 2026, même si un rapport évoque déjà 2027 et un retard semble probable compte tenu de la situation sécuritaire du Mali. Les premiers chiffres de production de Nimba, attendus pour le prochain trimestre, permettront de savoir si de l'or provenant de l'extérieur de la Guinée arrive et si les achats de la banque centrale alimentent l'usine.
Le World Gold Council publie les données annuelles de la banque centrale fin janvier, et Hong Kong publie les chiffres annuels des importations d'or russe début 2027. Les noms des raffineurs divulgués dans le cadre des nouvelles directives du WGC fourniraient la première preuve tangible que l'or circule dans les usines africaines, et l'échéance de 2030 fixée par le Ghana est le marqueur à plus long terme.
Le raffinement de la souveraineté deviendra une réalité lorsqu’un lingot de Conakry sera accepté dans un coffre-fort de Londres, ou lorsque suffisamment de banques centrales achèteront la production pour que Londres n’ait plus d’importance. Ce qui vient en premier déterminera si les raffineries d’Afrique de l’Ouest rejoindront le marché mondial de l’or ou en construiront un parallèle.