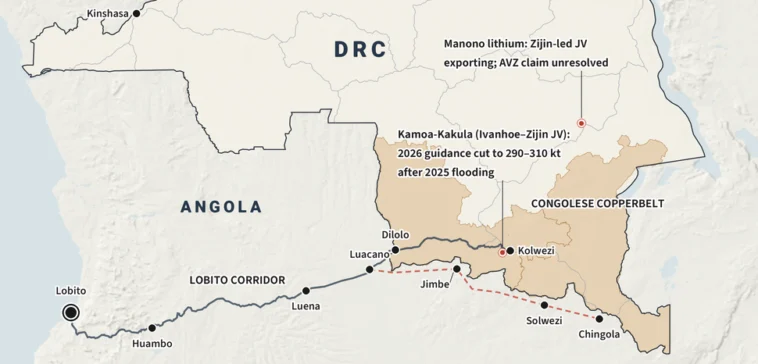
Zijin Mining, l'une des plus grandes sociétés minières chinoises, a révélé dans son rapport semestriel que les inondations dans le complexe cuprifère de Kamoa-Kakula, en République démocratique du Congo, pourraient réduire sa part de la production de 2026 jusqu'à 57 000 tonnes, une annonce qui a contribué à maintenir le cuivre au-dessus de 14 000 dollars la tonne, près de son niveau record. La divulgation montre à quel point l’exposition est devenue concentrée : un problème de production dans une seule mine congolaise, exploitée par une coentreprise chinoise, fait désormais varier le prix mondial du métal qui sous-tend l’électrification et les infrastructures d’IA.
Cette concentration s’étend au-delà du cuivre. Dans le secteur du cobalt, où la RDC fournit environ 70 pour cent de la production minière mondiale, la combinaison du régime de quotas d'exportation de Kinshasa et de la domination chinoise dans l'exploitation minière et le raffinage a produit une structure qui se comporte comme un cartel sans qu'aucune partie n'en ait déclaré un. L’examen de la manière dont cette structure répartit le volume, les prix et les risques permet de clarifier la concurrence réelle de la diversification des chaînes d’approvisionnement occidentales.
La RDC a produit environ 220 000 tonnes de cobalt en 2024, tandis que la Chine a raffiné 78 % de la production mondiale bien qu’elle n’en extrait presque aucune au niveau national, selon l’Agence internationale de l’énergie. Les entreprises chinoises comblent cet écart grâce à la propriété directe : CMOC, le plus grand producteur mondial de cobalt, Zijin, et Huayou Cobalt sont les piliers d'une présence d'entreprise qui, d'ici 2022, détenait des participations dans 15 des 19 mines de cobalt congolaises, avec des entreprises publiques chinoises et des banques politiques contrôlant environ 80 % de la production. Pékin est également le plus grand créancier bilatéral de Kinshasa dans le cadre du cadre infrastructure-contre-minerais de 2007.
Kinshasa a modifié les termes de cette relation en février 2025 en suspendant purement et simplement les exportations de cobalt pour mettre fin à l'effondrement des prix, puis en remplaçant l'interdiction en octobre 2025 par un système de quotas administré par l'ARECOMS, l'organisme de réglementation des minéraux stratégiques du pays. Les exportations annuelles sont plafonnées à 96 600 tonnes pour 2026 et 2027, soit moins de la moitié des volumes de 2024, avec une réserve stratégique de 9 600 tonnes retenue par le régulateur. Les producteurs doivent payer à l’avance leurs redevances, les allocations mensuelles inutilisées sont perdues et les quotas peuvent être révoqués en cas de non-conformité.
Du point de vue de Kinshasa, la réaction des prix a validé l'intervention. Le cobalt de référence est passé d'un plus bas de neuf ans près de 10 dollars la livre en février 2025 à environ 26 dollars la livre à la mi-2026, et la valeur payable de l'hydroxyde congolais est passée d'environ 55 pour cent du prix du métal à 100 pour cent, transférant la marge des raffineurs chinois aux producteurs opérant en RDC et à l'État congolais.
Les contraintes du régime lient directement les opérateurs chinois. Le CMOC a produit un nombre record de 117 549 tonnes de cobalt en 2025 et détient un quota d’exportation de 31 200 tonnes pour 2026, contre des prévisions de production de 100 000 à 120 000 tonnes, ce qui signifie que la majorité de sa production ne peut légalement quitter le pays cette année. Glencore détient la deuxième plus grande allocation, faisant du trader suisse le principal participant non chinois dans un système par ailleurs dominé par des contreparties chinoises.
Deux cadres externes se disputent désormais cet arrangement. Washington et Kinshasa ont signé un accord de partenariat stratégique en décembre 2025, et son comité directeur conjoint a tenu sa première réunion en février 2026, lorsque la RDC a désigné une première liste de réserves d'actifs stratégiques offrant un accès préférentiel aux entreprises américaines. Quelques semaines plus tard, Kinshasa a officialisé un nouvel accord minier avec Pékin couvrant le partage de données géologiques, la protection des investissements et le traitement local. Les exportations congolaises devaient déjà bénéficier d'un accès en franchise de droits de douane vers la Chine à partir du 1er mai dans le cadre d'une initiative chinoise distincte couvrant 53 pays africains.
Qui contrôle quel levier : le volume de Kinshasa, le raffinage de la Chine
La question du cartel repose sur la question de savoir qui contrôle quel levier. La contrainte de volume est congolaise : l'ARECOMS décide qui exporte et combien. Le point d’étranglement du raffinage est chinois : presque tout le matériel soumis aux quotas continue d’être acheminé vers des processeurs chinois desservant CATL, BYD et Tesla.
Aucune des deux parties ne fixe seule le prix, et l’alignement de leurs intérêts, Kinshasa recherchant des revenus unitaires plus élevés et les majors chinoises cherchant des matières premières sécurisées, produit des résultats semblables à ceux d’un cartel grâce à des incitations parallèles plutôt qu’à une coordination. Cette distinction est importante à Washington et à Bruxelles, car les instruments construits contre la collusion dirigée par l’État échouent face à un alignement qu’aucun des deux gouvernements n’a besoin d’officialiser.
Le régime des quotas a également révélé les limites de l’influence chinoise. Lorsque les retards de mise en œuvre ont complètement interrompu les expéditions fin 2025, les raffineurs chinois ont absorbé la pénurie, et la première expédition de quota n’a quitté le pays qu’en janvier 2026. La propriété des mines ne s’est pas traduite par un contrôle sur le calendrier d’approvisionnement, démontrant que la souveraineté réglementaire congolaise lie même son plus grand investisseur.
Kinshasa est en train de convertir cet effet de levier en une stratégie à deux clients. La réserve d’actifs stratégiques donne au capital américain un point d’entrée défini, l’accord de mars rassure Pékin et le système de quotas discipline les deux.
Cette approche comporte des risques au niveau national : des groupes de la société civile congolaise ont contesté l’opacité de l’accord américain, et des chercheurs en droits de l’homme ont identifié en juillet Zijin et Huayou parmi les entreprises chinoises responsables de la majorité des allégations d’abus documentées dans les projets miniers soutenus par la Chine dans le monde. Ces responsabilités documentées donnent à Washington un levier basé sur la conformité qui ne nécessite pas de surenchère sur les capitaux chinois, même si l’utiliser contre des entreprises intégrées dans les revenus de l’État congolais imposerait à Kinshasa des coûts qui limiteraient son attrait.
Pourquoi le cuivre réduit le quota des mineurs chinois
Le cuivre affaiblit l'effet des quotas sur Pékin. Le cobalt est un sous-produit à Kamoa-Kakula et dans les opérations phares de CMOC, et avec des échanges de cuivre proches des records, les opérateurs chinois peuvent absorber les revenus limités du cobalt tout en développant le métal qui compte le plus pour leur économie.
Le quota frappe donc plus durement les producteurs de cobalt purs et les chaînes d’approvisionnement artisanales, tandis que les objectifs visés le traitent comme une taxe gérable sur un produit secondaire. Les propres révélations de Glencore confirment l'ajustement dans la pratique : sa production congolaise de cobalt a chuté de 39 pour cent au premier trimestre tandis que sa production de cuivre a augmenté de 19 pour cent, et le négociant reporte le traitement final du cobalt tout en stockant dans le pays des matériaux au-dessus des quotas en prévision d'allocations futures.
Les équilibres du marché se sont inversés en conséquence. Un excédent mondial supérieur à 100 000 tonnes en 2024 a cédé la place à un déficit prévu d’environ 10 700 tonnes pour 2026, alors que l’offre congolaise plafonnée répond à la demande croissante de batteries et d’applications de défense, la production indonésienne de nickel-cobalt, elle-même en grande partie détenue par des Chinois, servant de principale source d’approvisionnement. Les acheteurs à la recherche de matériel non chinois ou non congolais sont confrontés à un marché dans lequel les deux alternatives renvoient aux mêmes réseaux d’entreprise.
La fragilité administrative ajoute une prime de risque que les modèles de tarification ont du mal à capturer. En juillet, l'ARECOMS a fixé une date limite aux exportateurs pour utiliser les quotas du premier semestre, et sa propre plateforme d'exportation a ensuite échoué pendant plusieurs jours, exposant environ 20 000 tonnes, d'une valeur estimée à environ 1,1 milliard de dollars, au risque de confiscation, la demande de prolongation du CMOC restant sans réponse. Chaque contrat d'enlèvement intègre désormais la possibilité qu'une panne de plate-forme ou une décision réglementaire bloque les volumes engagés, un coût qui pousse les fabricants de batteries vers un approvisionnement indonésien et vers des produits chimiques qui réduisent complètement la charge de cobalt.
Que regarder jusqu’en 2027
Le système de quotas sera très probablement maintenu jusqu’en 2027, avec des prix du cobalt maintenus au-dessus des niveaux qui prévalaient avant l’interdiction de 2025 et avec au moins une révocation manifeste des quotas pour établir la crédibilité. Les variables à surveiller sont le rythme des transactions de réserves d’actifs stratégiques, l’arbitrage sur le projet de lithium Manono entre AVZ Minerals et l’entreprise liée à Zijin, et toute décision congolaise d’étendre les plafonds d’exportation au-delà de 2027 ou vers le cuivre, où la même logique de souveraineté des ressources aurait des conséquences mondiales bien plus importantes.
La structure qui a émergé dans la ceinture du cuivre congolaise donne les résultats d’un cartel sans sa machinerie formelle. Cela repose sur un État congolais qui a compris l’importance de retenir l’offre et sur des entreprises chinoises bien placées pour attendre la fin des contraintes qu’elles ne peuvent pas modifier. La stratégie américaine est désormais en concurrence pour le même terrain avec moins de capitaux déployés, un horizon temporel plus court et un partenaire à Kinshasa qui a démontré son intention de faire payer l'accès aux deux clients.