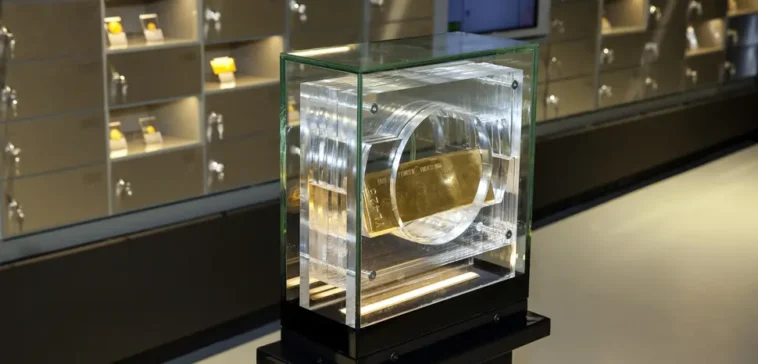
En août, le secrétaire américain au Trésor, Scott Bessent, a annoncé une nouvelle campagne de sanctions contre l’Iran, baptisée Opération Economic Outcast, qui étend l’exposition aux sanctions secondaires à cinq catégories : les actifs numériques, la technologie, l’or, l’aviation et le transport maritime. La désignation de l’or comme catégorie d’application est remarquable, signalant que Washington traite désormais les flux de lingots comme une infrastructure financière stratégique plutôt que comme un simple commerce de matières premières.
L’annonce est intervenue environ six mois après le début de la guerre contre l’Iran, après qu’un fragile processus diplomatique ait abouti à la licence générale X, une autorisation temporaire pour les transactions pétrolières iraniennes qui devait durer jusqu’au 21 août mais a été révoquée le 7 juillet. Pour les gouvernements qui regardent depuis Moscou, Pékin et le Golfe, l’épisode renforce une leçon donnée pour la première fois en 2022 : l’accès à la compensation en dollars et à SWIFT, le réseau de messagerie financière basé en Belgique, est conditionnel. L’or est devenu l’actif de choix des États cherchant à se protéger de cette conditionnalité, et la durabilité de cette isolation est désormais la question centrale de la géopolitique du métal.
L'or est entré en 2026 à un niveau record proche de 5 589 dollars l'once en janvier, avant de chuter à environ 27 % fin juin lorsque le président de la Réserve fédérale, Kevin Warsh, a signalé d'éventuelles hausses de taux et que l'indice du dollar a atteint son plus haut niveau depuis 13 mois. Le métal s'est depuis redressé, gagnant environ 11 pour cent au cours de la première quinzaine d'août, et a absorbé la hausse des taux de la Réserve fédérale en septembre en tombant à son plus bas niveau depuis six semaines avant de terminer la semaine en hausse.
La demande officielle explique en grande partie le plancher sous-jacent à ces fluctuations. Les banques centrales ont acheté 289 tonnes au deuxième trimestre, soit une hausse de 62 % sur un an et le deuxième trimestre le plus solide jamais enregistré. L'enquête sur les réserves 2026 du World Gold Council, menée en grande partie après le début du conflit au Moyen-Orient, a révélé que l'or a dépassé les bons du Trésor américain en tant que plus grand actif de réserve mondial en valeur, un classement que la Réserve fédérale a depuis contesté en tant qu'effet sur les prix, 45 % des banques centrales s'attendant à augmenter leurs réserves d'or d'ici douze mois.
Le moteur structurel de l’accumulation de l’or est le risque de conservation. Le gel occidental d’environ 300 milliards de dollars de réserves russes après l’invasion de l’Ukraine en 2022 a démontré que les actifs détenus par l’étranger peuvent être immobilisés dans le cadre d’une seule action coordonnée, alors que les lingots stockés dans le pays ne le peuvent pas. Depuis, la Russie a traité son or comme une réserve budgétaire de dernier recours, en vendant environ 15 tonnes en janvier et février 2026, soit le plus grand prélèvement sur deux mois depuis 2002, pour aider à couvrir un déficit fédéral croissant.
Les infrastructures de colonisation en dehors des juridictions occidentales se développent parallèlement. La Bourse de l'or de Shanghai a ouvert son premier coffre-fort offshore à Hong Kong en juin 2025, parallèlement à deux contrats libellés en yuans, et en juillet 2026, elle a approuvé la compensation centrale des métaux précieux de Hong Kong en tant que membre international. Dans cette architecture, l’or fonctionne comme un actif relais : les exportateurs de pétrole peuvent accepter le yuan contre du brut avec l’assurance que les bénéfices se transforment en une réserve de valeur neutre plutôt que de rester piégés dans une monnaie en laquelle ils n’ont pas pleinement confiance.
Washington a utilisé le même atout dans la direction opposée. Plus tôt en 2026, le Trésor a délivré des licences autorisant les transactions avec Minerven, l'entreprise minière d'or de l'État du Venezuela, parallèlement à un accord présumé pour vendre jusqu'à 1 000 kilogrammes d'or vénézuélien aux États-Unis. L’or fonctionne désormais à la fois comme un canal d’évasion et comme une incitation au sein de la même architecture de sanctions.
L’or est difficile à sanctionner
La principale propriété géopolitique de l’or est qu’il transforme l’exposition aux sanctions d’un risque existentiel en un risque de prix. Une réserve détenue dans des bons du Trésor peut être gelée par décision du gouvernement émetteur, tandis qu'une réserve détenue dans des coffres-forts nationaux ne peut que perdre de la valeur. Pour les États qui attribuent une probabilité significative à une confrontation future avec Washington, cette asymétrie justifie l’accumulation même à des prix élevés.
La lutte contre les flux d’or est par conséquent difficile. Les lingots transitent par des hubs à Hong Kong, Dubaï et Istanbul qui sont également des centres financiers légitimes, et les pressions exercées sur eux entraînent des coûts systémiques que Washington a reconnus. Bessent lui-même a présenté les nouvelles mesures comme un avertissement plutôt que comme une rupture immédiate, se demandant : « Pourquoi voudrais-je faire exploser le système financier mondial ? L’écart entre la portée déclarée et l’application de la loi déterminera le degré de protection que le canal de l’or offre réellement aux partenaires commerciaux restants de l’Iran.
La Chine occupe la position la plus avantagée dans ce système. En ancrant la facturation du pétrole libellée en yuans sur une infrastructure aurifère convertible à Hong Kong, Pékin étend l’utilité internationale de sa monnaie sans ouvrir son compte de capital, générant simultanément une influence sur les prix d’un actif de réserve qu’il continue d’acheter. La Banque populaire de Chine a étendu ses propres achats à 21 mois consécutifs.
La Russie illustre les limites. La même guerre au Moyen-Orient qui a fait monter les prix du brut dans l'Oural a également coïncidé avec la correction de l'or, et l'analyse de Chatham House a estimé qu'environ 55 milliards de dollars de gains de valorisation de la Russie se sont évaporés en pertes papier. L’or a protégé Moscou de la saisie tout en la laissant pleinement exposée au risque de prix.
L’Iran sert désormais de test en direct pour savoir si les intermédiaires en lingots des centres alliés continuent de traiter le métal lié à l’Iran dans les catégories élargies. Cela fournira la mesure la plus claire du degré de protection que le canal de l’or offre à une économie pleinement sanctionnée.
L’or peut-il remplacer le dollar ?
L’or reste un filet de sécurité pour le règlement plutôt qu’un système de paiement. Une note du FMI publiée en juillet 2026 sur l'or dans les réserves recommande des décotes explicites en fonction du risque de marché lors de l'évaluation de la liquidité effective de l'or et met en garde contre le fait de considérer les gains de valorisation comme des améliorations durables de l'adéquation des réserves. Le règlement physique nécessite des analyses, un transport sécurisé et une contrepartie disposée à absorber la volatilité des prix, contraintes qui confinent l’or à des transactions bilatérales hautement fiables plutôt qu’à un financement commercial de routine.
La domination transactionnelle du dollar reste intacte même si les préférences en matière de réserves évoluent. Il représente environ 57 pour cent des réserves allouées au deuxième trimestre 2026, contre environ 71 pour cent en 2001, mais il participe à 89 pour cent des échanges de devises et a effectué 52 pour cent des paiements en valeur sur SWIFT en août, soit près de 60 pour cent une fois les paiements au sein de la zone euro exclus. Les accords Petrogold déplacent donc le dollar au niveau des réserves bien plus rapidement qu’au niveau de la facturation.
Des achats officiels soutenus modifient également la structure du marché. Les banques centrales ont accumulé des réserves pendant le creux des prix du deuxième trimestre tandis que les fonds négociés en bourse adossés à l'or ont enregistré 45 tonnes de sorties, établissant une offre souveraine en deçà du marché qui profite aux États producteurs et augmente le coût de toute tentative occidentale d'affaiblir l'or comme solution de contournement des sanctions par la pression sur les prix.

Perspectives
La Réserve fédérale a réglé la question à court terme le 16 septembre, en augmentant les taux pour la première fois depuis 2023 et en signalant une nouvelle augmentation cette année. Le redressement rapide de l'or après cette décision indique que la demande du secteur officiel est plus profonde que les différentiels de taux, et la réunion d'octobre testera à nouveau cette lecture.
Du côté de l’application des lois, Washington a déjà montré qu’il agirait au sein d’un centre allié : le 4 septembre, le Trésor a désigné la Golden Global Bank, basée en Turquie, qui, selon lui, a été créée pour transférer les revenus pétroliers iraniens de la Chine vers la Turquie pour les convertir en espèces et en or. Le prochain test est de savoir si cela désigne les négociants en or ou les raffineurs eux-mêmes, et une expansion offshore de l’infrastructure de la Bourse de l’or de Shanghai vers Singapour ou Dubaï confirmerait la construction d’un marché parallèle de l’or. La déclaration des BRICS adoptée à New Delhi le 13 septembre, qui engage ses membres à examiner les mécanismes visant à promouvoir le commerce des métaux précieux au sein du bloc, va dans le même sens.
Les preuves jusqu’en septembre 2026 soutiennent une conclusion étroite. L’or fournit une défense efficace contre la saisie d’actifs et une défense partielle contre l’exclusion de la compensation du dollar, et il n’offre aucune défense contre sa propre volatilité. Son accumulation accélérée par les banques centrales mesure davantage la perte de confiance dans la conservation occidentale que l’arrivée d’une alternative fonctionnelle au système du dollar, et la décision de Washington de désigner l’or comme une catégorie de sanctions indique que cette distinction est désormais comprise dans les deux sens.