
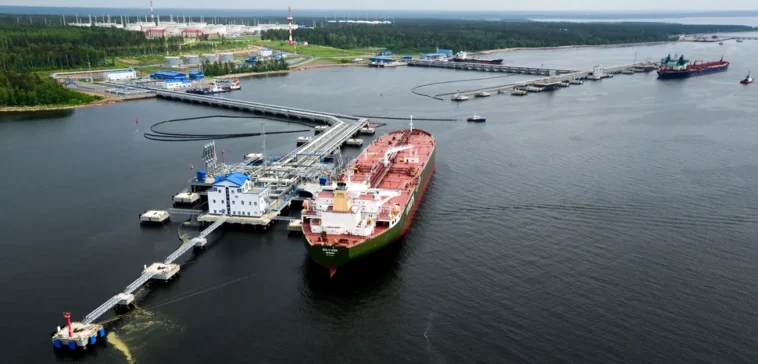
Le 9 octobre, le Trésor américain a délivré la licence générale 135 (GL135), autorisant les transactions impliquant du diesel d'origine russe jusqu'au 7 avril 2027. Le 13 octobre, quatre jours seulement après la délivrance de la GL135, un pétrolier transportant environ 40 000 tonnes de diesel à très faible teneur en soufre était en route depuis le port balte de Primorsk vers le Maroc. La destination de cette cargaison n’est pas non plus une coïncidence, le pays africain ayant du mal à s’approvisionner en diesel et en essence depuis le début de la guerre en Iran.
En ce sens, le GL135 change le calcul économique pour les pays qui ont dû maintenir leurs liens énergétiques avec Moscou politiquement ou commercialement opaques afin de préserver leurs relations traditionnellement étroites avec les États-Unis et d’éviter des relations tendues avec l’UE. En outre, le cas marocain suggère que les régimes de sanctions internationales pourraient avoir un effet de levier limité sur les pays tiers une fois écartée la menace d’une application américaine. Ainsi, même si de nombreux alliés des États-Unis importaient déjà du carburant de Russie (Figure 1), le GL135 aura une incidence sur la forte remise et simplifiera les arrangements logistiques qui caractérisaient ces transactions.
Par conséquent, la conséquence la plus probable à court terme du GL135 est de réacheminer des barils qui autrement auraient pu être acheminés ailleurs vers des pays alignés sur les États-Unis et, éventuellement, de réduire la décote à laquelle le diesel russe s’échange en raison des risques liés aux sanctions, même si l’offre mondiale ne bouge guère. En d’autres termes, deux résultats apparemment contradictoires peuvent coexister : la pression sur les régions qui ont des difficultés à s’approvisionner en carburant pourrait s’atténuer à mesure que les expéditions de diesel en provenance de Russie deviennent plus faciles à organiser et à atteindre davantage d’acheteurs, mais l’équilibre du marché mondial ne change que peu. Toutefois, la question la moins discutée est de savoir si un accès plus facile au diesel russe aurait pu être jugé nécessaire pour affaiblir l'influence de la Chine sur les acheteurs à court de carburant.
Comment la Chine a aidé Washington à assouplir les restrictions sur le diesel russe
Les origines du GL135 doivent être comprises à travers l’interaction entre la pression politique intérieure américaine et les déséquilibres du marché mondial. En effet, la politique intérieure américaine pourrait elle-même être en partie une conséquence du choc mondial sur l’offre de diesel, étant donné que les perturbations des expéditions via le détroit d’Ormuz ont contribué à ce que les prix de détail du diesel aux États-Unis atteignent des niveaux jamais vus depuis 2008. Néanmoins, le moment choisi rend la dimension politique intérieure difficile à ignorer : cette décision a eu lieu des semaines avant les élections de mi-mandat, lorsque les prix élevés du diesel étaient devenus un handicap politique pour les Républicains.
La logique géoéconomique qui sous-tend le GL135 est potentiellement encore plus pertinente, bien que moins discutée. Au cours de l’été, la Chine a contribué à plafonner les prix du pétrole en limitant ses importations de brut et, étant donné qu’un choc d’offre frappe désormais un autre marché étroitement lié à celui du pétrole, on aurait pu s’attendre à ce que Pékin aide à stabiliser à nouveau l’économie mondiale. Notamment parce que les stocks commerciaux chinois de distillats moyens, une catégorie comprenant le diesel et le carburéacteur, sont en baisse de seulement 8,4 % par rapport à octobre 2025. Cependant, la volonté de la Chine d'atténuer le choc de l'offre de brut est corrélée à un ensemble différent de circonstances de marché, notamment la capacité des États-Unis à augmenter leur production pour éviter les chocs intérieurs et atténuer la pénurie grâce à leurs réserves stratégiques. Au lieu de cela, cette fois, la Chine donne la priorité à sa sécurité énergétique en renforçant ses réserves stratégiques et en limitant et en gérant étroitement les exportations de diesel. En conséquence, Pékin dispose d'une capacité de raffinage suffisante pour « renflouer le marché du diesel » et a acquis un nouvel avantage sur les pays importateurs de carburant qui sont de plus en plus exposés à ses décisions d'approvisionnement.
Pendant ce temps, les États-Unis n’ont pas suffisamment augmenté leur approvisionnement pour aider les Philippines, le Maroc, la Tunisie et d’autres alliés qui luttent pour obtenir suffisamment de carburant pour faire fonctionner leur économie (Figure 2). Notamment parce que la hausse des prix nationaux reflète le niveau des stocks commerciaux américains de produits pétroliers raffinés, qui sont inférieurs de plus de 10 millions de barils à ceux de l’année dernière, et les stocks régionaux sont jusqu’à 32 % inférieurs à la moyenne saisonnière 2021-25. Fondamentalement, les États-Unis ont moins de poids sur le marché du diesel que sur celui du brut, où les libérations des réserves stratégiques et l’augmentation de la production peuvent facilement se matérialiser. De plus, une augmentation rapide du raffinage national est peu probable étant donné que les raffineries américaines fonctionnent déjà à un taux d'utilisation proche de 90 % et qu'il n'y a pas de capacité inutilisée qui puisse être mise en service dans un court délai. La baisse des stocks est plutôt due principalement à la fermeture ou à la conversion aux biocarburants de plusieurs raffineries à travers le pays, motivées en partie par des politiques « vertes ». Selon une estimation, sept fermetures et conversions majeures ont supprimé environ 1,235 million de barils par jour de la capacité de raffinage américaine, soit plus de 6,5 % du total, rendant les perturbations de l'approvisionnement externe encore plus conséquentes.
Vu dans ce contexte, le GL135 apparaît non seulement comme une manœuvre électorale, mais aussi comme un effort visant à réduire l'influence chinoise sur l'approvisionnement mondial en diesel en permettant aux acheteurs confrontés à des prix prohibitifs d'exploiter plus ouvertement les exportations russes. Toutefois, cette décision n’équilibrera pas sensiblement le bilan mondial du diesel, car la contrainte majeure reste la capacité opérationnelle de raffinage. De plus, Moscou ne semble pas en mesure de mettre sur le marché de grandes quantités de diesel, encore moins suffisamment pour compenser l'ampleur des exportations réduites de la Chine, étant donné que l'Ukraine continue de mener des attaques contre les raffineries russes. Néanmoins, le cas du Maroc offre une première indication que la suppression des sanctions sur le diesel russe pourrait accorder à certains alliés des États-Unis un soulagement temporaire aux pénuries nationales et régionales de diesel, même si le déséquilibre du marché mondial n’est pas corrigé de sitôt et que la capacité de raffinage russe ne se rétablit pas.
Le réacheminement des « vieux » fûts et l’effet probable sur les revenus nets des producteurs russes
Une fois les origines du GL135 établies, la question suivante est de savoir à qui profite le réacheminement de centaines de milliers de tonnes de diesel vers des acheteurs sur des marchés de carburant sous-approvisionnés.
Le GL135 élargit l'éventail des partenaires éligibles à partir desquels le carburant peut être importé en supprimant le risque de sanction associé au diesel d'origine russe. Cependant, plusieurs analystes tendent à s’accorder sur le fait qu’une simple réallocation des barils existants ne peut pas résoudre les goulots d’étranglement de l’approvisionnement sur le marché du diesel aussi efficacement qu’une reprise de la production des raffineries aux États-Unis et en Russie, un déblocage du trafic via Ormuz ou une libéralisation des exportations chinoises de diesel. La réponse dépend donc moins du nombre de barils russes échangés que de la manière dont la valeur de ces ventes est redistribuée.
Étant donné que l’offre mondiale reste insuffisante pour équilibrer une demande inélastique et que même les producteurs de pétrole comme la Russie et les États-Unis ont eu du mal à augmenter leur capacité de raffinage, le principal effet à court terme du diesel russe pourrait être une redistribution des bénéfices. La principale raison pour laquelle les revenus des producteurs russes pourraient augmenter à court terme est que le risque de sanctions se traduirait probablement par une réduction du prix de vente du diesel, comme ce fut le cas pour le pétrole brut. Ces baisses de prix ont fait baisser les revenus nets des exportateurs. Pour compliquer encore les choses, les exportateurs russes ne paient généralement pas l'assurance et le fret, puisque leur pétrole et leurs carburants sont vendus à des conditions « franco à bord » (FOB), mais le revenu net du vendeur peut toujours être affecté indirectement par les changements dans le fret et l'assurance. En pratique, la volonté et la capacité de payer des acheteurs peuvent limiter la capacité des vendeurs à répercuter les coûts de transport et d'assurance et réduire leur revenu net. Ainsi, les sanctions sévères imposées par le G7 aux prestataires de services maritimes travaillant avec les compagnies pétrolières russes ont exercé une pression à la baisse supplémentaire sur les revenus nets de ces dernières.
En fait, alors que le produit était vendu à prix réduit, les coûts de transport ont augmenté pour couvrir ce que l'on appelle la « prime de flotte fantôme » exigée par les expéditeurs en compensation des sanctions et des risques de non-conformité. Ainsi, tant que ces sanctions étaient appuyées par la menace d’une mise en application par les États-Unis, notamment par le biais de droits de douane, une partie de la marge qui aurait autrement profité aux vendeurs russes a été transférée aux opérateurs et intermédiaires logistiques.
Le résultat a été que les remises liées aux sanctions ont réduit le prix demandé par les exportateurs russes, mais ne se sont pas nécessairement traduites par des économies équivalentes pour les consommateurs de détail, dans la mesure où les coûts d’intermédiation plus élevés ont absorbé une partie de la différence.
Dans ce contexte, le GL135 pourrait inverser partiellement ce mécanisme en donnant aux exportateurs russes l’accès à un plus grand nombre de pétroliers ; dans le meilleur des cas, une estimation estime le gain pour la Russie entre 30 et 40 dollars par tonne de produit. Cependant, même si cette croissance du revenu net devait se matérialiser, le GL135 ne pourrait pas, à lui seul, stimuler la capacité de raffinage russe. Les frappes à longue portée de l'Ukraine contre les infrastructures énergétiques russes semblent être un contributeur majeur au resserrement de l'approvisionnement en diesel, la capacité de raffinage du pays ayant chuté d'au moins 25 à 28 % ou, selon les estimations ukrainiennes, étant réduite de moitié en conséquence.
Dans un ultime effort pour sauver l’effet de volume total du GL135, le président Trump a exigé que les deux pays respectent un « cessez-le-feu énergétique » ; cependant, la trêve s'est rapidement effondrée et les deux parties ont continué à s'attaquer mutuellement aux raffineries. Par conséquent, à moins que les grèves ukrainiennes ne s’atténuent suffisamment pour que la Russie puisse remettre en ligne une certaine capacité de raffinage et que le Kremlin libéralise davantage les exportations de diesel, les espoirs de l’administration américaine de réduire sensiblement les prix du diesel grâce au GL135 risquent d’être frustrés.
En d’autres termes, le peu que les raffineurs russes peuvent retirer du pays s’accompagnera presque sûrement d’un meilleur revenu net grâce à des coûts de transport potentiellement inférieurs, car la suppression des sanctions américaines permettra aux exportateurs russes d’accéder à un plus grand nombre de navires. Dans le même temps, le bénéfice qui en résulterait pour les exportateurs russes devrait néanmoins être modeste étant donné que leur propre approvisionnement en diesel diminue et que les attentes d'une réduction pour les consommateurs de détail restent irréalistes.
La rivalité entre les États-Unis et la Chine est essentielle dans la géoéconomie de la rareté du diesel
Ces reconstructions et éléments de preuve suggèrent que le GL135 n'est ni juste ni un cadeau électoral ni un cadeau qui aide Moscou à résoudre ses problèmes financiers. En outre, ils poussent sans doute à considérer ce changement de politique comme une tentative de Washington de retrouver une marge de manœuvre et de réduire l’influence de la Chine dans un marché mondial du carburant qui se resserre.
Malgré tout ce bruit, le GL135 ne peut pas créer la capacité de raffinage nécessaire pour éliminer la pénurie de diesel, rétablir les flux perturbés par la guerre en Iran ou compenser la mainmise de la Chine sur l'exportation de distillats moyens. Pendant ce temps, sans un cessez-le-feu partiel en Ukraine, la capacité des raffineries russes reste limitée car le volume de diesel russe qui peut raisonnablement être réorienté est trop faible pour rééquilibrer le marché mondial. Ce que GL135 peut changer, c'est qui a accès aux barils déjà disponibles. En supprimant le risque de sanction associé à l'interdiction américaine du diesel russe, cette décision donne aux acheteurs en manque de carburant une autre source d'approvisionnement à un moment où la décision de la Chine de limiter les exportations de produits raffinés lui confère un pouvoir de marché indéniable et, potentiellement, un levier stratégique.
Cette distinction explique également pourquoi il est peu probable que le GL135 génère l’aubaine nationale que soulignent ceux qui le lisent comme un document électoral. Des cargaisons russes supplémentaires peuvent atténuer les pénuries sur des marchés particuliers, mais réacheminer les « vieux » barils ne revient pas à en ajouter de « nouveaux » sur le marché. Et même si les revenus nets des exportateurs russes s’améliorent, il est peu probable que ce gain se traduise directement par une baisse du prix du carburant à la pompe. Moscou peut récupérer une partie de la marge perdue en raison des primes et réductions de risque liées aux sanctions, mais sans négocier un accord avec l'Ukraine, elle ne peut pas réparer ses raffineries endommagées et inonder le marché de « nouveau » diesel.
L’ironie est qu’une mesure dont l’effet durable, le cas échéant, est de limiter l’influence de la Chine, est présentée comme une concession à la Russie ou comme une manœuvre politique intérieure. En fin de compte, la signification plus large du GL135 est géoéconomique plutôt qu’électorale et concerne la Chine bien plus intensément que la Russie. Dans un marché où la capacité de raffinage et l’accès à des fournisseurs alternatifs sont devenus des sources de levier stratégique, Washington tente d’empêcher la Chine d’avoir trop de poids sur l’accès de ses alliés à des approvisionnements en carburant, rares mais essentiels.