
Il y a exactement trois ans aujourd’hui, le monde de la technologie se trouvait dans une crise bien trop familière. Un vendredi après-midi par ailleurs ordinaire, le conseil d'administration d'OpenAI a brusquement licencié Sam Altman, à la suite d'une délibération secrète sur ce qui était considéré comme un comportement trompeur de la part du PDG. Une onde de choc de panique s'est propagée à travers l'industrie : les employés se sont rassemblés autour d'Altman, qui a installé une salle de guerre de fortune dans sa maison de Russian Hill ; les investisseurs ont lancé des appels furieux au conseil d’administration pour exiger un renversement ; et Satya Nadella ont proposé de créer les conditions au sein de Microsoft pour qu'Altman et ses fidèles reconstruisent OpenAI à partir de zéro.
Alors que les membres du conseil d'administration d'OpenAI se creusaient la tête pour savoir qui pourrait être un remplaçant digne de ce nom, ils se sont rapidement rendu compte de l'étendue de leur erreur de calcul. OpenAI ne pourrait pas survivre sans Altman, et l’industrie technologique pourrait ne pas survivre sans OpenAI. Quatre jours après le licenciement d'Altman (un événement si éphémère qu'on l'a surnommé « le coup de théâtre »), il a été réintégré au poste de PDG, et le coup d'État du conseil d'administration qui n'a pas réussi à le tuer n'a fait que le rendre plus fort.
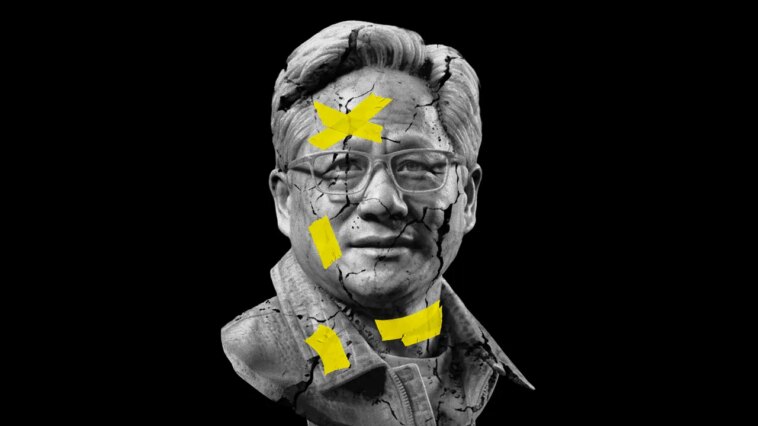
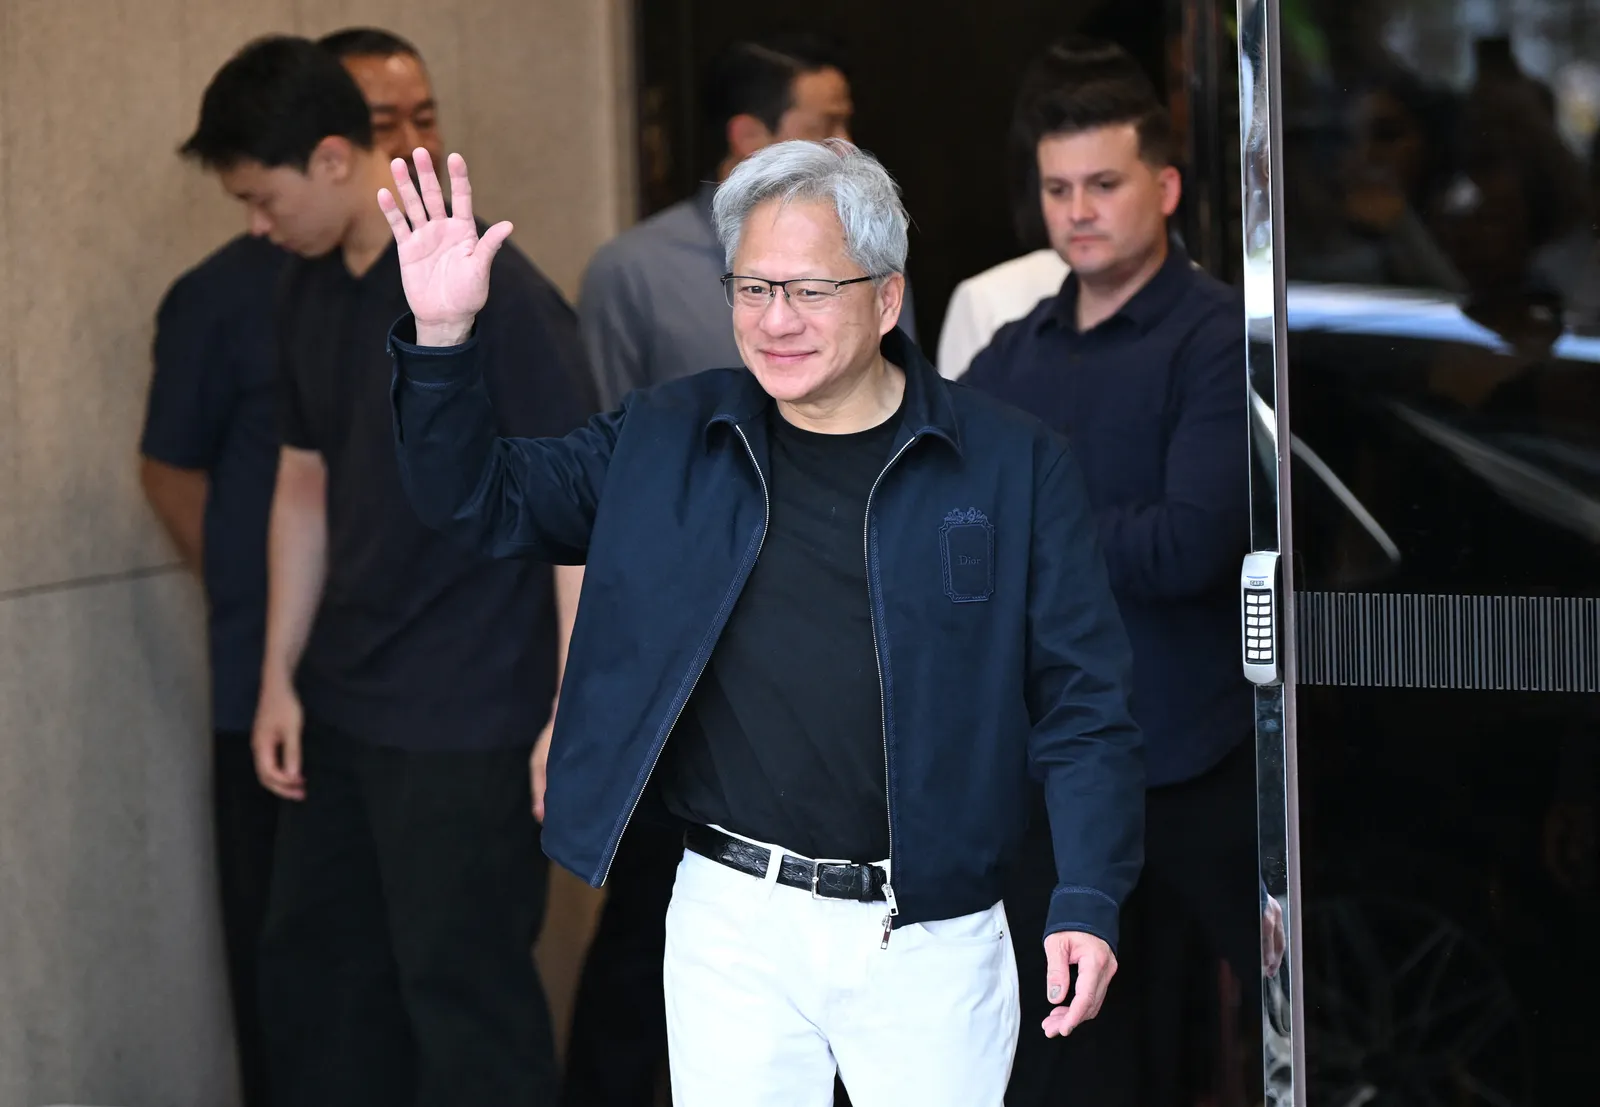
Trois ans plus tard, les faiblesses d'un autre homme travaillant dans une autre société d'IA – Jensen Huang, qui a démissionné de son poste de PDG de Nvidia la semaine dernière après la révélation de plusieurs affaires compromettantes – ont plongé l'industrie et le marché boursier dans le tumulte.
Pas du genre à s'effondrer sans se battre, Huang se serait recroquevillé avec son entourage pour planifier son propre retour. Entre-temps, une pétition visant à le réintégrer, dans l’attente d’une enquête indépendante semblable à celle qui a disculpé Altman, a recueilli près de 200 000 signatures, notamment de la part d’Elon Musk, Travis Kalanick et Garry Tan. Même le président Trump a donné son avis, notant qu’il « ne verrait certainement pas d’inconvénient » à ce que Huang soit réintégré. La nouvelle du rapport sur les résultats d'aujourd'hui selon laquelle la société a réalisé un chiffre d'affaires record de plus de 100 milliards de dollars au dernier trimestre sous la direction de Huang ne fera qu'aider leur cause.
Alors qu'une source interne a déclaré hier à CNBC que le conseil d'administration de Nvidia n'envisageait pas de réintégrer Huang, l'ancien dirigeant continue de courtiser l'opinion publique de manière indépendante. « J'ai vu une vague d'appels d'employés, d'investisseurs, de partenaires commerciaux et de clients de Nvidia pour que je revienne en tant que PDG », a déclaré Huang dans une déclaration publique mardi. « Si le conseil d'administration décide que mon retour est dans le meilleur intérêt de nos actionnaires, de nos employés, de l'entreprise et de l'Amérique, je serais honoré de répondre à ces appels et de revenir en tant que PDG. »
Tout ce gâchis a semblé étrangement valider la thèse derrière Salon de la vanitéCet automne, j'ai écrit : « Jamais dans l'histoire de la liste l'ampleur et les enjeux de l'influence individuelle n'ont été aussi élevés », soulignant « les Ouroboros des investissements et des réseaux insulaires qui vous font réaliser à quel point les cercles de pouvoir peuvent être petits et égoïstes – et à quelle vitesse ils pourraient s'effondrer. »
Nous sommes officiellement entrés dans l’ère du PDG trop grand pour faire faillite, dans laquelle notre économie dépend de plus en plus – et pardonne sans cesse – des humeurs et des méfaits d’une poignée d’hommes puissants dotés de peu de structures de responsabilité. Ce ne sont pas seulement les entreprises qu’ils ont fondées qui se sont liées à ces fondateurs. « L'ensemble de l'économie a été essentiellement financé par Nvidia et, à son tour, par la capacité de Jensen à lever des fonds », explique Yoni Rechtman, associé chez Slow Ventures.
Huang mérite beaucoup de reconnaissance pour avoir bâti son entreprise à partir de zéro. Mais ses intrusions – à savoir avoir eu une relation amoureuse avec quelqu’un que le Département d’État a lié aux renseignements chinois et qui a indéniablement contribué à mettre les puces américaines à haute performance entre les mains de nos adversaires – méritent plus que l’attention qu’ils ont reçue.
Comme une personne atteinte d'une maladie potentiellement mortelle mais qui refuse de faire un testament, Huang a fait preuve d'un leadership incroyablement arrogant. Il n’avait pas de véritable plan de succession, a mis en place un conseil d’administration et une direction composée d’hommes et de femmes béni-oui-oui et a créé une « culture de l’omertà », comme l’a dit son biographe Stephen Witt, qui a permis à ses affaires de devenir un secret de polichinelle au sein de l’entreprise. Nvidia ne s'est même pas protégé avec une assurance D&O de base, qui l'aurait protégé des types de poursuites intentées par ses actionnaires auxquels elle pourrait désormais faire face. Le Dow Jones, le S&P 500 et le Nasdaq ont tous poursuivi leur déclin précipité depuis l'annonce de son départ la semaine dernière.
En conséquence, combien d’entre nous se sont demandé : Pourquoi le sort de mon 401(k) devrait-il avoir quelque chose à voir avec la vie sexuelle d'un homme ?
Si vous avez besoin d’un autre exemple, pensez à Musk, qui a pris le contrôle presque à lui seul de notre infrastructure spatiale et satellitaire. Chez SpaceX, il est également devenu un maître des nouvelles structures de vote à double classe qui ont permis à des fondateurs comme lui et Mark Zuckerberg de consolider le contrôle de leurs entreprises. À plus d’une occasion, ses caprices erratiques ont laissé notre destin géopolitique en suspens.
Le mythe de la Silicon Valley s’est toujours appuyé sur des dirigeants charismatiques et visionnaires. De nombreux acteurs de l’industrie technologique souscrivent à la « théorie du grand homme » de l’histoire, étudiant de manière obsessionnelle des personnages clés, de Napoléon à Gengis Khan en passant par Robert Moses, et s’imaginant être leurs équivalents modernes.
Pour soutenir les « grands hommes » de la technologie (car oui, les gens dont nous parlons semblent tous être des hommes), les sociétés de capital-risque rivalisent pour être les plus pro-fondateurs, les plus extrêmes d'entre elles s'engageant à mettre fin à leur investissement si une entreprise cesse d'être dirigée par son fondateur. Parallèlement, le financement du capital-risque est devenu plus concentré qu'il ne l'a jamais été dans l'histoire. Les investisseurs choisissent les gagnants et les mettent sur un piédestal, puis se frayent un chemin vers des cycles de financement sursouscrits, noyant ainsi les petites entreprises sous des mégatransactions à 9 ou 10 chiffres.
Peut-être que les start-up ont besoin de ces personnages plus grands que nature pour décoller. Comme me le dit Rechtman : « Les grandes entreprises ne sont pas construites par un comité. Elles sont construites par de petits groupes de personnes et des dirigeants singuliers. Et nécessairement, dans la poursuite d'un projet immense et noble, une personne devient élevée au statut de « grande ».
Mais à mesure que les entreprises mûrissent – et surtout lorsqu’elles entrent en bourse – elles se doivent, envers elles-mêmes et envers les investisseurs, de dépasser leurs fondateurs. De nombreuses entreprises qui maintiennent notre économie à flot, comme Apple, Amazon, Microsoft et Netflix, ont en effet survécu à la séparation de leurs fondateurs.
Malheureusement, les marchés publics sont désormais victimes de la même frénésie de battage médiatique que les sociétés de capital-risque. Les actions liées à l'IA représentent désormais près de la moitié du S&P 500, et 47 de ces actions ont représenté les trois quarts des gains de l'indice au premier semestre de cette année. Nvidia, d'une manière ou d'une autre, est connectée à presque toutes ces entreprises via un réseau complexe de prêts, de partenariats et d'investissements.
Alors, comment pouvons-nous résoudre le problème du « grand homme » de la technologie ? Cette extrême concentration du pouvoir a contribué à favoriser un manque surprenant de résilience dans nos systèmes géopolitiques et économiques. Mais demandez à n’importe quel expert antitrust, il vous rappellera que cela peut également éroder la qualité des produits, mettre en danger la protection des consommateurs et augmenter les prix.
La réponse ne peut pas simplement être que ces hommes améliorent leur caractère moral, ni que nous devenions plus indulgents. Après tout, n’importe lequel d’entre eux pourrait mourir d’une crise cardiaque et nous laisser dans la même situation.
Walter Isaacson, le biographe de la Silicon Valley qui interviewe actuellement de nombreux « grands hommes » du domaine sur son nouveau podcast, Les bâtisseurs, estime que la seule réponse possible « est d’avoir davantage d’entrepreneurs capables de construire des produits concurrents, capables de lancer des fusées et de les mettre en orbite, de créer des satellites, de créer des puces et de construire des usines de fabrication ».
Des rumeurs circulent déjà selon lesquelles s'il ne revient pas chez Nvidia, Huang pourrait créer son propre fabricant de puces compétitif, ce qui explique pourquoi les sociétés de capital-risque font la queue pour démontrer leur bonne volonté.
En attendant, alors que nous nous préparons à d’autres méga-introductions en bourse, nous serions bien avisés d’examiner la structure de ces transactions pour voir quels contrôles du pouvoir existent au sein de ces entreprises, depuis des plans de succession solides jusqu’à des conseils d’administration habilités. Malheureusement, Anthropic prépare des actions à super droit de vote pour les fondateurs, ce qui leur donnera un contrôle décisif sur l'entreprise après son introduction en bourse de 1,4 billion de dollars. Mais bon, ils sont au moins sept.