
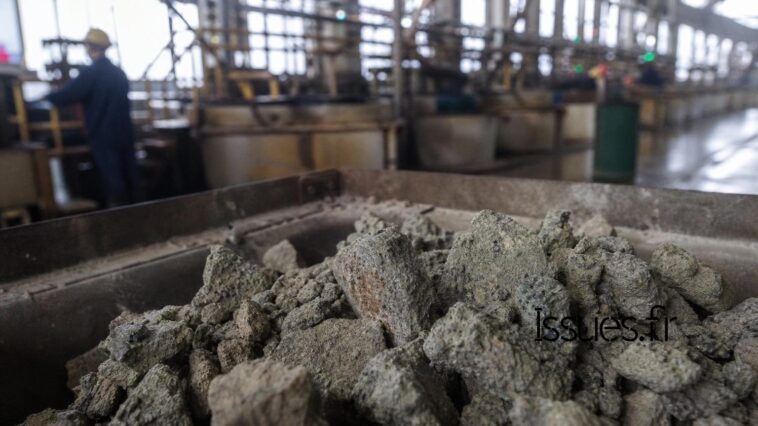
Derrière les smartphones, les éoliennes et les véhicules électriques, se cache une chaîne d’approvisionnement aussi discrète que cruciale. L’étape la plus sensible est le raffinage des « terres rares », ces métaux qui dopent nos aimants haute performance. Aujourd’hui, l’écrasante majorité de cette étape est réalisée en Asie, avec une concentration qui inquiète les décideurs européens.
« Sans aimants, pas de transition énergétique », répètent les industriels. Et sans raffinage, pas d’aimants modernes. L’équation est simple, la solution l’est moins.
Pourquoi ce quasi-monopole existe-t-il ?
Le raffinage des terres rares exige des procédés chimiques complexes, de l’eau en grande quantité et une gestion stricte des rejets. La Chine a bâti une filière intégrée, de l’extraction à la fabrication d’aimants, soutenue par des politiques industrielles tenaces et des économies d’échelle.
Au fil des années, les producteurs alternatifs ont subi des cycles de prix et des concurrences redoutables. Plusieurs projets hors Asie ont ralenti, quand d’autres se sont éteints, face à des coûts élevés et à des permis longs à obtenir. « Les matières premières ne manquent pas, c’est l’infrastructure qui manque », résume un observateur du secteur.
L’Europe veut rééquilibrer le jeu
Bruxelles a inscrit les terres rares parmi les matières premières critiques, avec des objectifs à l’horizon 2030. Le plan vise à renforcer l’extraction, le traitement et le recyclage, de sorte qu’une part significative de la consommation européenne puisse être couverte sur le continent. Autre garde-fou, aucune étape ne devrait dépendre à plus de 65 % d’un seul pays, pour limiter les risques.
Ce virage s’accompagne d’accords avec des partenaires comme le Canada, la Namibie ou l’Australie, afin de diversifier les entrées de concentrés et d’alimenter des usines de séparation en Europe. « La diversification n’est pas une option, c’est une assurance », souffle un expert des supply chains.
Des briques industrielles se mettent en place
Sur le terrain, plusieurs maillons se consolident. En France, des capacités de séparation et de recyclage s’étoffent autour de sites historiques, avec un accent sur les terres rares lourdes. En Estonie, une usine européenne de traitement opère déjà depuis des années, et sert de point d’appui pour des volumes supplémentaires.
En Scandinavie, des découvertes de gisements et des procédés de séparation de nouvelle génération avancent, tandis que des projets d’aimants permanents refont surface en Allemagne et ailleurs. Le maillon « design-to-magnet » se renforce, car produire l’oxyde ne suffit pas : il faut aller jusqu’à l’alliage, au frittage et à la mise en forme.
« Construire une chaîne complète, du minerai à l’aimant, crée de la résilience », disent les industriels. Mais cela demande des contrats d’enlèvement, de la finance patient et des commandes publiques prévisibles.
Recycler, la deuxième mine
Les aimants présents dans les éoliennes, les disques durs et les moteurs constituent un stock urbain en pleine croissance. Les procédés pour récupérer le néodyme, le praséodyme ou le dysprosium progressent, avec des technologies moins énergivores et des boucles plus courtes.
L’objectif européen inclut une part substantielle de recyclage d’ici 2030, afin de réduire la demande en matière vierge et de sécuriser des volumes à faible empreinte. « Chaque aimant recyclé est un baril d’incertitude en moins », résume un acteur du reconditionnement.
Des obstacles bien réels
Raccourcir les délais de permis, sécuriser des investissements lourds et affronter la volatilité des cours restent des défis. Les normes environnementales européennes sont exigeantes, ce qui est une force, mais renchérit parfois le coût des projets. Les chaînes d’approvisionnement doivent aussi absorber des innovations, comme des aimants à moins de dysprosium ou des substituts partiels dans certaines applications.
Le marché étant relativement étroit, un excès d’offre peut faire chuter les prix, décourageant des projets naissants. A l’inverse, une tension brutale peut ralentir des filières entières, de l’éolien à l’automobile électrique.
Ce que l’Europe peut faire dès maintenant
- Accélérer les permis de traitement et de recyclage, avec des guichets uniques et des délais clairs.
- Soutenir les premiers lots industriels via des achats publics et des contrats à long terme.
- Financer des usines de séparation et d’aimants stratégiques via la BEI et des mécanismes de partage de risques.
- Conclure des partenariats « mine-to-magnet » avec des pays fiables, incluant des clauses de durabilité robustes.
- Normaliser la traçabilité et les critères d’empreinte carbone pour donner un avantage aux chaînes propres et locales.
Une fenêtre d’opportunité
La demande d’aimants va croître avec l’électrification, et les cycles d’investissement se comptent en années, pas en mois. En s’attaquant au traitement, au recyclage et à la fabrication d’aimants, l’Europe peut réduire un talon d’Achille et créer des emplois qualifiés.
« Le meilleur moment pour planter la forêt était hier, le second meilleur est aujourd’hui », dit-on souvent en industrie. La fenêtre est là, à condition de miser sur la cohérence, la vitesse et la profondeur de la filière.