Le secrétaire au Commerce, Howard Lutnick, a confirmé le 2 septembre qu'une deuxième phase du régime tarifaire sur les semi-conducteurs était à venir, déclarant que les entreprises fabriquant aux États-Unis ne paieraient rien tandis que les autres devraient « s'attendre à payer pour accéder au plus grand marché du monde ». La phase 2 s'étendrait au-delà des puces elles-mêmes jusqu'aux produits construits autour de celles-ci, notamment les ordinateurs portables, les consoles de jeux et les serveurs de centres de données, et l'administration serait en train de peser les quotas d'importation liés à la production américaine promise par chaque entreprise, sans fixer de taux ni de délais. Les délibérations coïncident avec une date limite d’égale importance : le Advanced Manufacturing Investment Credit, un crédit d’impôt de 35 % derrière une vague de projets de puces aux États-Unis que la Semiconductor Industry Association estime à 630 milliards de dollars dans 28 États, expire pour toute installation dont la construction n’a pas commencé d’ici le 31 décembre 2026.
La convergence de ces deux calendriers définit le test actuel de la souveraineté américaine en matière de haute technologie : Washington augmente le coût d’importation des puces au moment même où la principale incitation à les produire au niveau national risque de cesser, et les entreprises qui décident de lancer ou non des installations américaines doivent peser les deux avant la fin de l’année. La collision est la plus vive avec Pax Silica, l'alliance de chaîne d'approvisionnement en IA et puces du Département d'État lancée en décembre 2025 : le Japon et la Corée du Sud font partie de ses 24 signataires, et la phase 2 demande aux deux pays de déplacer leurs capacités vers les États-Unis.
L'architecture tarifaire repose sur la Proclamation 11002, signée le 14 janvier 2026, qui impose un droit de 25 % au titre de l'article 232 sur une liste restreinte de processeurs d'IA haut de gamme, parmi lesquels le H200 de Nvidia et le MI325X d'AMD, tout en exemptant six catégories, dont les centres de données américains, la recherche et les startups. La proclamation autorise une deuxième phase et ordonne au Commerce de faire un rapport sur le marché des puces pour centres de données d'ici le 1er juillet. Ce rapport a été achevé et reste inédit plus de deux mois après la date limite.
La Cour suprême a remanié les enjeux le 20 février 2026, statuant par 6 voix contre 3 dans l'affaire Learning Resources, que le président ne peut pas imposer de tarifs douaniers en vertu de la Loi sur les pouvoirs économiques d'urgence internationaux, ce qui a laissé l'article 232 comme la principale voie restante de l'administration pour étendre les tarifs. Un tarif prévu à l'article 232 reste en vigueur jusqu'à ce qu'un président déclare que la menace sous-jacente à la sécurité nationale est résolue, ce qui signifie que toute taxe de phase 2 sur les serveurs et l'électronique grand public fonctionnerait comme une réinitialisation durable des coûts plutôt que comme une position de négociation.
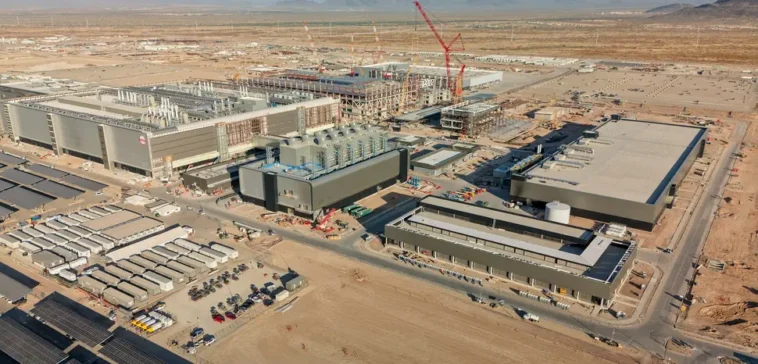
Parallèlement aux droits de douane, Washington a négocié un accord commercial avec Taiwan en vertu duquel les entreprises taïwanaises construisant de nouvelles usines américaines peuvent importer jusqu'à 2,5 fois leur capacité prévue en franchise de droits pendant la construction, et jusqu'à 1,5 fois leur nouvelle capacité américaine une fois celle-ci en service. TSMC a promis 265 milliards de dollars pour l'Arizona, le plus gros investissement étranger que les États-Unis aient jamais reçu, mais, selon Politico, ses plans n'y placeraient qu'environ 30 % de sa capacité la plus avancée, même lorsque le site sera terminé.
Parallèlement, le rôle direct de l'État s'est élargi. Le gouvernement fédéral a converti les subventions en une participation de 10 % dans Intel en août 2025, et Nvidia a suivi avec un investissement de 5 milliards de dollars dans l'entreprise.
Entre-temps, les contrôles à l'exportation vers la Chine se sont assouplis avant les négociations commerciales, le ministère du Commerce suspendant la règle des affiliés pendant un an et s'orientant vers l'application des règles existantes, y compris un règlement de 252 millions de dollars avec Applied Materials sur des expéditions bénéficiant au SMIC. Pékin envisage une réponse miroir, son ministère du Commerce envisageant des restrictions interdisant aux designers chinois d'accéder aux usines de fabrication avancées de TSMC.
L'impact de la phase 2 sur Taiwan, la Corée du Sud et le Japon
La phase 2 transforme les alliés en négociateurs tarifaires. Le mécanisme d'allégement préféré de Lutnick lie les droits d'importation en franchise de droits aux investissements manufacturiers américains engagés, qui demandent à Taiwan, à la Corée du Sud et au Japon de délocaliser leurs capacités stratégiques tandis que leurs propres gouvernements offrent des incitations à l'investissement et à la recherche allant de 20 à 50 pour cent pour les conserver chez eux. Chaque gouvernement conserve une raison stratégique pour ne s’y conformer que partiellement : Taipei en particulier a structuré ses engagements en Arizona de manière à ce que la valeur dissuasive de l’accueil de l’avant-garde reste ancrée à Taiwan.
Le canal chinois va désormais dans les deux sens, alors que Washington a assoupli les ventes de puces pour stabiliser les négociations commerciales, tandis que les critiques du Congrès font pression pour des interdictions générales sur les exportations d'équipements de fabrication de puces, et que la restriction TSMC envisagée par Pékin accélérerait la même démarche d'autosuffisance que les contrôles américains étaient censés ralentir. Lorsque les deux parties convergent vers le découplage comme objectif final, les contrôles à l’exportation perdent leur fonction coercitive et deviennent une politique industrielle mutuelle, ce qui réduit l’espace diplomatique qu’offrait autrefois l’accès aux puces.
Les politiques de répartition sont également importantes. Les exemptions les plus susceptibles d’être supprimées protègent les startups d’IA, les universités et les laboratoires de recherche fédéraux, des acteurs qui ne disposent pas de l’influence des hyperscalers en matière d’approvisionnement avec TSMC et SK Hynix. En avril 2026, les douanes et la protection des frontières des États-Unis n'avaient pas défini ce qui compte comme une startup éligible, de sorte que la partie de l'économie qui effectue une grande partie de la recherche fondamentale sur l'IA importe des puces dans le cadre d'une exemption sans aucun test publié pour déterminer qui est éligible.
Les puces importées ne peuvent pas être remplacées cette décennie
L’arithmétique de la substitution ne s’arrête pas au cours de cette décennie. Selon les estimations du CSIS, les semi-conducteurs représentent environ 54 cents de chaque dollar dépensé pour la construction de centres de données aux États-Unis, et leur construction jusqu'en 2030 consommera plus de 1,4 billion de dollars en puces, pour la plupart importées. Étant donné que la formule taïwanaise s’adapte à la capacité américaine, qui prendra des années à être achevée, et que les États-Unis ne détiennent qu’environ 12 % de la capacité mondiale de fabrication de puces, l’accès en franchise de droits couvrira une fraction de ce dont le développement de l’IA a besoin, laissant la majeure partie exposée aux droits de douane.
Construire une usine de fabrication aux États-Unis dépasse de 30 à 50 % celui de Taiwan, de la Corée du Sud ou de Singapour ; les coûts par puce sur le site de TSMC à Phoenix sont environ 50 % supérieurs à ceux de ses usines taïwanaises ; et les installations américaines mettent en moyenne plus de trois ans entre l'obtention du permis et la production. L'Association de l'industrie de l'informatique et des communications, financée par l'industrie, estime que taxer à la fois les puces et les produits finis pourrait coûter à l'économie américaine environ 90 milliards de dollars par an et retarder ou déplacer environ 20 % de la construction prévue des centres de données, un chiffre qui mérite un examen minutieux compte tenu de son parrainage, mais qui s'aligne sur la modélisation indépendante de la Fondation pour les technologies de l'information et l'innovation.
La chaîne d'approvisionnement en mémoire impose son propre calendrier. SK Hynix, qui contrôle environ la moitié du marché des mémoires à large bande passante, a inauguré le 27 août la construction d'une usine de conditionnement avancé de 4 milliards de dollars dans l'Indiana, la production de masse n'étant pas prévue avant le second semestre 2029.
Les prix des contrats de DRAM ont augmenté de 90 à 95 % d'un trimestre à l'autre début 2026, et Gartner prévoit que les prix des PC augmenteront de 17 % d'ici la fin de l'année avant l'application des droits de la phase 2. Les droits de douane sur les produits électroniques finis s’ajouteraient à un marché de consommation qui absorbe déjà les augmentations liées à la mémoire.
Dans ce contexte, l’expiration du crédit est la variable déterminante. Les dirigeants de la commission sénatoriale des finances, Mike Crapo et Ron Wyden, ont publié une déclaration bipartite en faveur de la prolongation le 5 août, et un projet de loi bipartite qui prolongerait le crédit jusqu'en 2031 attend d'être mis en œuvre, mais rien n'a encore été adopté. Si le crédit expire, l’écart de coûts que les tarifs sont censés combler se creuse au moment précis où la pression tarifaire atteint son maximum.
Que surveiller avant l’expiration du crédit d’impôt
La confirmation de Lutnick fait d'une proclamation formelle de la Phase 2 cet automne le scénario de base, assoupli par des périodes d'introduction progressives et des compensations liées aux investissements, associées à un programme de fin d'année du Congrès prolongeant le crédit manufacturier. Le scénario alternatif, dans lequel les droits augmentent pendant que le crédit expire, produirait le résultat le moins conforme à l'objectif déclaré de la politique : des coûts plus élevés sur les importations avec une incitation réduite à construire la capacité nationale destinée à les remplacer. La publication du rapport commercial retenu, le vote de crédit et toute restriction formelle chinoise sur l'accès à TSMC sont les indicateurs à surveiller tout au long du quatrième trimestre.
Malgré tous les efforts déployés par Pax Silica pour bâtir une alliance, la politique de Washington en matière de puces reste, pour l'instant, une ordonnance tarifaire plutôt qu'une ordonnance de production. La souveraineté mesurée dans les usines de production américaines en activité s’accumulera lentement et en grande partie après 2029, tandis que la dépendance à l’égard des plaquettes taïwanaises et coréennes, et l’écart de coûts qui la soutient, changeront peu entre-temps. La durabilité que confère l’article 232 à ces tarifs signifie que les États-Unis bloquent les coûts de cette transition bien avant de pouvoir en récolter les bénéfices.